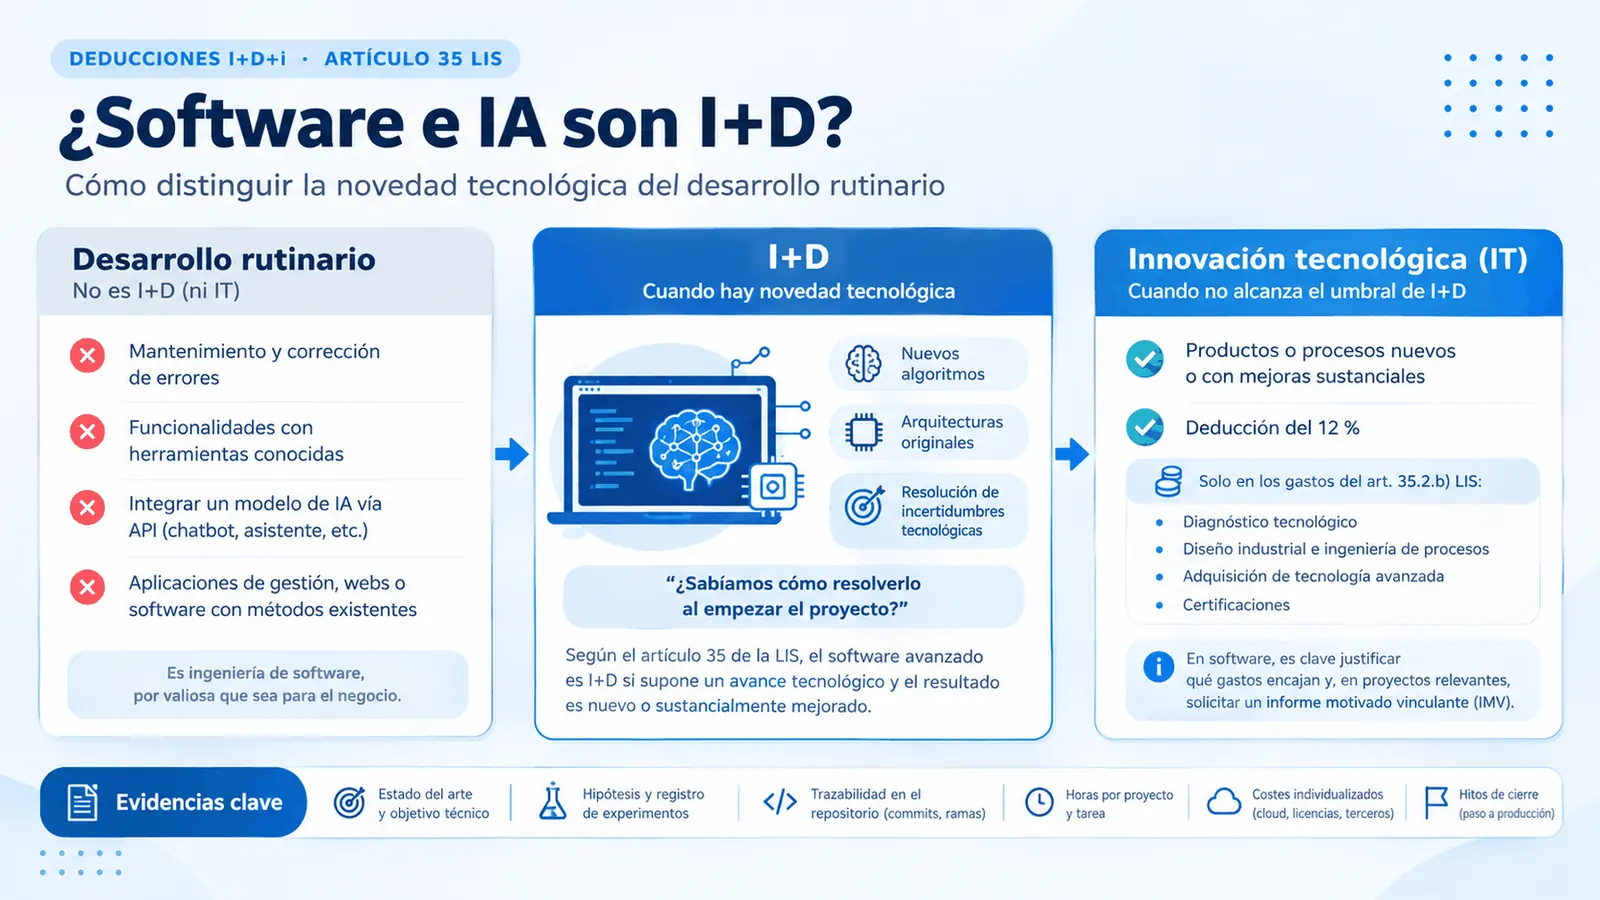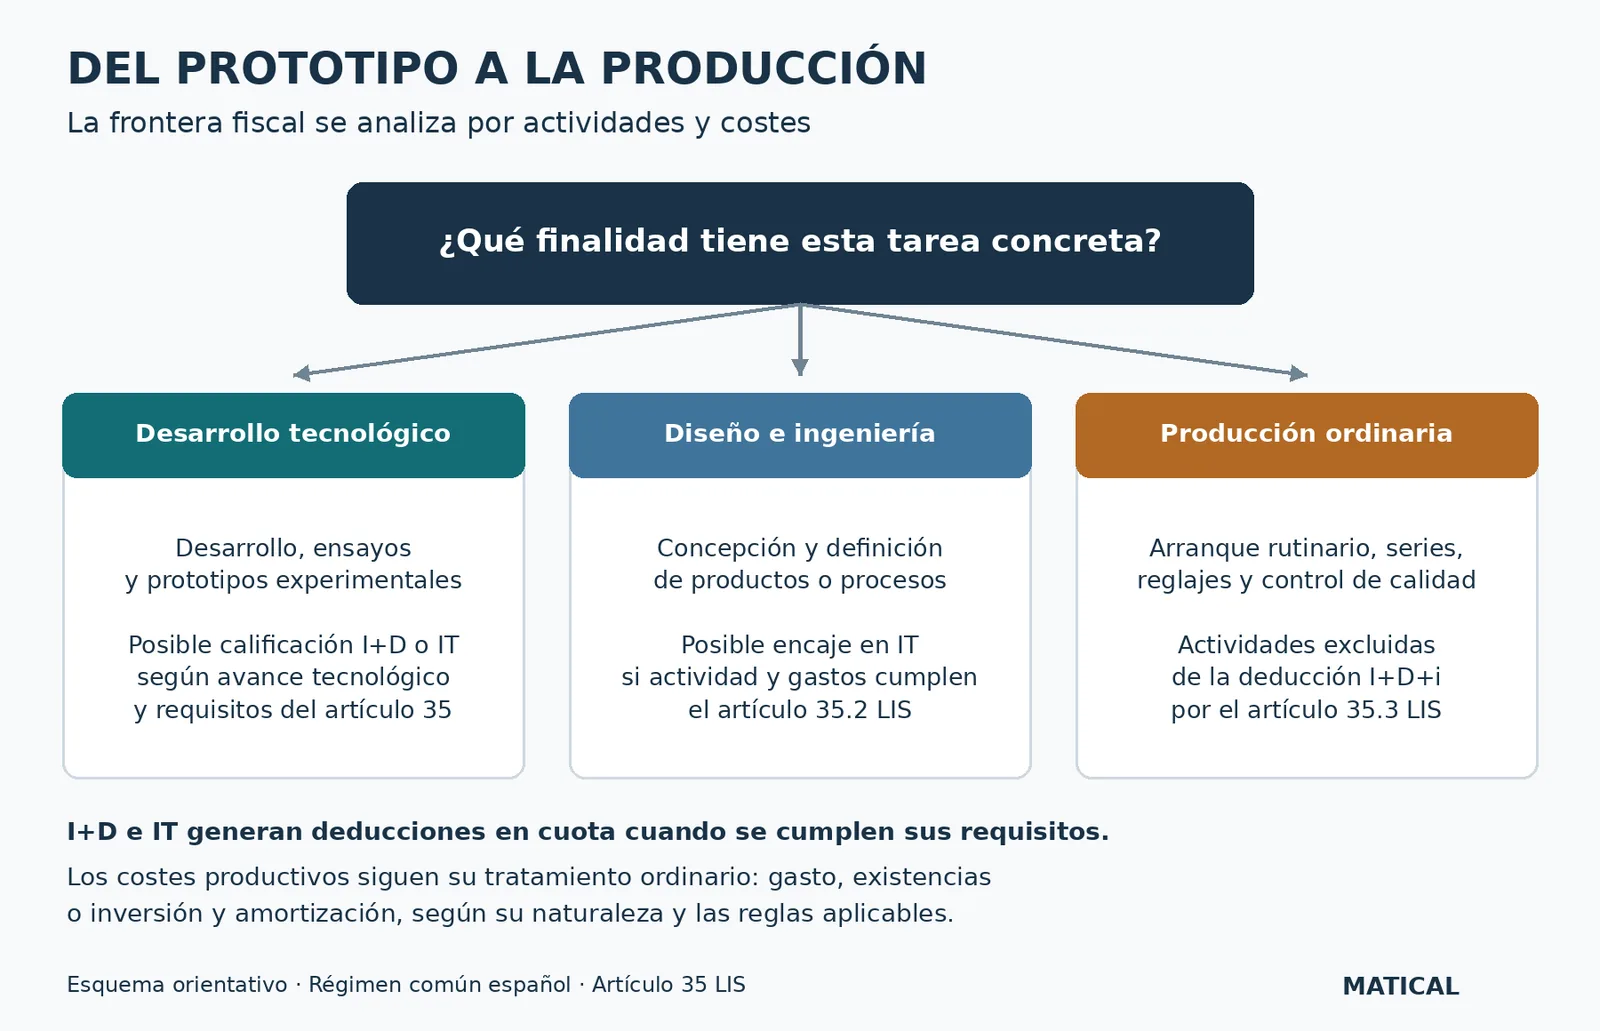
Aplicar deducciones fiscales por I+D+i en el Impuesto sobre Sociedades exige, antes que nada, calificar correctamente el proyecto: ¿es investigación y desarrollo, innovación tecnológica o ninguna de las dos? Esa calificación técnica es la que más discute la Agencia Tributaria en una comprobación, y la que mayor incertidumbre genera a las empresas que invierten en innovación.
El informe motivado vinculante (IMV) existe precisamente para eliminar esa incertidumbre. En este artículo explicamos qué es, qué tipos existen, qué plazos hay que respetar, cómo se tramita y en qué casos realmente compensa solicitarlo.
¿Qué es el informe motivado vinculante?
El informe motivado vinculante es un documento emitido por el Ministerio de Ciencia, Innovación y Universidades que califica las actividades de un proyecto como I+D o innovación tecnológica y, si así se solicita, identifica también los gastos e inversiones asociados. Está previsto en el artículo 35.4 de la Ley 27/2014 del Impuesto sobre Sociedades y desarrollado por el Real Decreto 1432/2003.
Su rasgo esencial es el carácter vinculante para la Administración tributaria: una vez emitido, la AEAT no puede discutir la calificación del proyecto ni los gastos que el informe ampare. Para los proyectos que financia, el CDTI también está habilitado para emitir estos informes.
Dos matices importantes que conviene tener claros desde el principio:
- Es voluntario. La empresa puede calcular y aplicar la deducción sin tener el IMV, e incluso mientras el informe está pendiente de emisión. Lo que aporta el informe es seguridad jurídica, no el derecho a deducir.
- Solo cubre lo que revisa. El IMV vincula sobre la calificación y sobre los gastos que expresamente recoge, siempre que se correspondan con la actividad realmente ejecutada. No blinda gastos que no se incluyeron ni el cumplimiento de otros requisitos formales de la deducción.
¿Qué aporta el IMV a la empresa?
Más allá de la tranquilidad frente a una inspección, el informe motivado tiene efectos muy concretos:
- Seguridad jurídica en la calificación. La distinción entre I+D (deducción del 25 % o 42 %) e innovación tecnológica (12 %) deja de ser opinable.
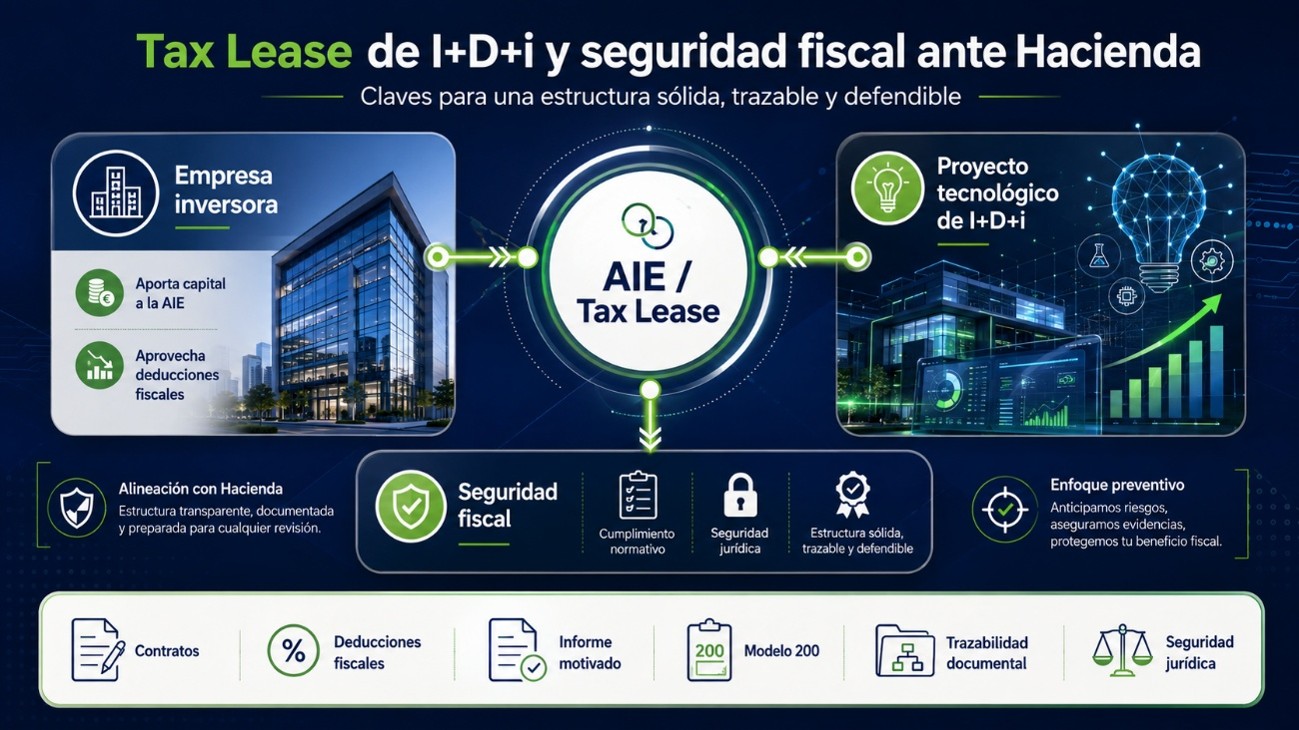
- Requisito para monetizar la deducción. Si la empresa quiere solicitar el abono anticipado de la deducción por insuficiencia de cuota (artículo 39.2 LIS), disponer del informe motivado es obligatorio.
- Vinculación también para la Seguridad Social. En su modalidad de personal investigador, el informe acredita ante la TGSS qué trabajadores cumplen los requisitos para las bonificaciones en la cotización.
- Mayor solidez ante auditores, socios y financiadores. Un crédito fiscal respaldado por IMV se valora y se contabiliza con mucha más confianza.
Tipos de informe motivado según el Real Decreto 1432/2003
La norma distingue cuatro tipos de informe. Elegir el adecuado depende de si el proyecto ya se ha ejecutado o todavía no, y de si lo que se quiere asegurar es solo la calificación o también los gastos.
Tipo a): informe ex post sobre actividades ya realizadas
Es el más habitual. Califica las actividades ejecutadas en un ejercicio fiscal concreto y los gastos asociados a ellas. En proyectos plurianuales se solicita un informe de contenido y primera ejecución para la primera anualidad y, después, informes de seguimiento para cada ejercicio posterior.
Tipo b): informe ex ante sobre la calificación del proyecto
Se solicita antes de ejecutar el proyecto, para que el Ministerio califique como I+D o IT las actividades previstas. Aporta certeza sobre la naturaleza del proyecto, pero no sobre los gastos, que habrá que justificar después.
Tipo c): informe ex ante con gastos previstos
Similar al anterior, pero incluye el presupuesto de gastos e inversiones previstos. Está pensado para acompañar la solicitud de un acuerdo previo de valoración con la Administración tributaria.
Tipo d): informe sobre personal investigador
No es un informe fiscal, sino de Seguridad Social. Regulado en el Real Decreto 475/2014, acredita qué investigadores cumplen los requisitos para que la empresa se bonifique sus cuotas. Es voluntario, salvo que la empresa se haya bonificado diez o más investigadores durante tres meses o más en un ejercicio: en ese caso debe aportarlo a la TGSS en el plazo máximo de seis meses desde el cierre del ejercicio.
Plazos para solicitar el informe motivado
El plazo cambia según el tipo de informe, y es el punto donde más empresas pierden la posibilidad de obtenerlo:
- Tipo a): la solicitud debe registrarse antes de que finalice el plazo voluntario de presentación del Impuesto sobre Sociedades. Para ejercicios coincidentes con el año natural, eso significa hasta el 25 de julio del año siguiente; en general, seis meses y 25 días tras el cierre del periodo impositivo.
- Tipos b) y c): no tienen plazo, salvo que las actividades ya se hayan iniciado, en cuyo caso aplican las limitaciones del artículo 8.4 del Real Decreto 1432/2003.
- Tipo d): sin plazo en los casos voluntarios; seis meses desde el cierre del ejercicio cuando es obligatorio.
Un aspecto práctico: la certificación técnica previa (ver siguiente apartado) tiene su propio calendario, y la resolución del Ministerio puede tardar meses. Si el silencio administrativo es negativo, no conviene apurar los plazos. La recomendación es iniciar el proceso en cuanto cierra el ejercicio, con la contabilidad ya conciliada, para no llegar a julio con la certificación a medias.
Cómo se solicita un IMV: el proceso paso a paso
1. Preparar la memoria técnica y económica
Describe los objetivos, el estado del arte, las incertidumbres tecnológicas, las actividades realizadas y los gastos imputados a cada una. Es la base de todo el procedimiento; sin una memoria sólida no hay certificación posible. Te explicamos qué debe contener en nuestro artículo sobre cómo documentar correctamente un proyecto de I+D+i.
2. Obtener la certificación de una entidad acreditada por ENAC
Un organismo independiente, acreditado por la Entidad Nacional de Acreditación, audita la memoria y emite un informe técnico que califica las actividades e identifica los gastos elegibles. Puede solicitar aclaraciones o evidencias adicionales durante la revisión.
3. Registrar la solicitud en la sede electrónica del Ministerio
La tramitación es telemática, a través de la aplicación de informes motivados del Ministerio de Ciencia, Innovación y Universidades, adjuntando el certificado, la memoria y la documentación administrativa.
4. Seguir la tramitación del expediente
El Ministerio asigna un número de expediente y puede requerir información adicional. Conviene responder con rapidez para no alargar la resolución.
5. Aplicar la deducción y conservar el expediente
El informe se incorpora a la justificación de la deducción declarada en el Modelo 200 y se conserva junto con el resto de la documentación soporte durante todo el periodo de prescripción.
¿Cuándo compensa solicitar un informe motivado vinculante?
El IMV tiene un coste (certificación externa, dedicación interna y tiempo de tramitación), así que no siempre es la mejor opción. Como regla general, compensa claramente cuando:
- La deducción es relevante en importe o se va a aplicar de forma recurrente durante varios ejercicios.
- Se quiere monetizar la deducción por falta de cuota suficiente, donde el informe es obligatorio.
- La calificación del proyecto es discutible (frontera entre I+D e IT, desarrollo de software, proyectos incrementales) y una inspección podría recortar el porcentaje aplicado.
- La empresa se ha bonificado diez o más investigadores durante tres meses o más, supuesto en el que el informe de personal investigador es obligatorio.
- Existen auditores, inversores o un grupo empresarial que exigen respaldar el crédito fiscal.
Para deducciones de menor importe, muchas empresas optan por no solicitar el IMV y apoyarse en una base documental bien construida. Es una decisión legítima, pero debe tomarse conociendo el riesgo que se asume. Lo que no es recomendable es no tener ni informe ni documentación.
Errores frecuentes al tramitar el informe motivado
- Llegar tarde. Empezar la certificación en junio y registrar la solicitud tipo a) fuera del plazo del Impuesto sobre Sociedades. El informe simplemente no se emite para ese ejercicio.
- Memorias que no diferencian I+D de IT. Si la memoria mezcla actividades de distinta naturaleza sin separar sus gastos, la certificadora califica a la baja o pide reformular.
- Gastos que no cuadran con la contabilidad. Las horas imputadas, las nóminas y las facturas deben ser coherentes con los libros y con los datos de cotización. Cualquier discrepancia se detecta en la revisión.
- Confundir el IMV fiscal con el de personal investigador. Son procedimientos distintos, con normas distintas y efectos distintos. Un informe tipo a) no acredita nada ante la Seguridad Social, y viceversa.
- Creer que el IMV lo cubre todo. El informe vincula sobre lo que revisa. Los gastos no incluidos, los requisitos formales de la deducción o la correcta cumplimentación de la declaración siguen siendo responsabilidad de la empresa.
El papel de la consultoría especializada
El proceso del informe motivado combina tres disciplinas: la técnica (justificar la novedad y la incertidumbre tecnológica), la económica (imputar y conciliar los gastos) y la administrativa (plazos, formularios y requerimientos). Una consultora especializada en deducciones fiscales por I+D+i aporta valor en cada una de ellas: decide si compensa solicitar el informe y de qué tipo, redacta la memoria con el enfoque que espera la certificadora, prepara la conciliación económica y gestiona la relación con la entidad acreditada y con el Ministerio.
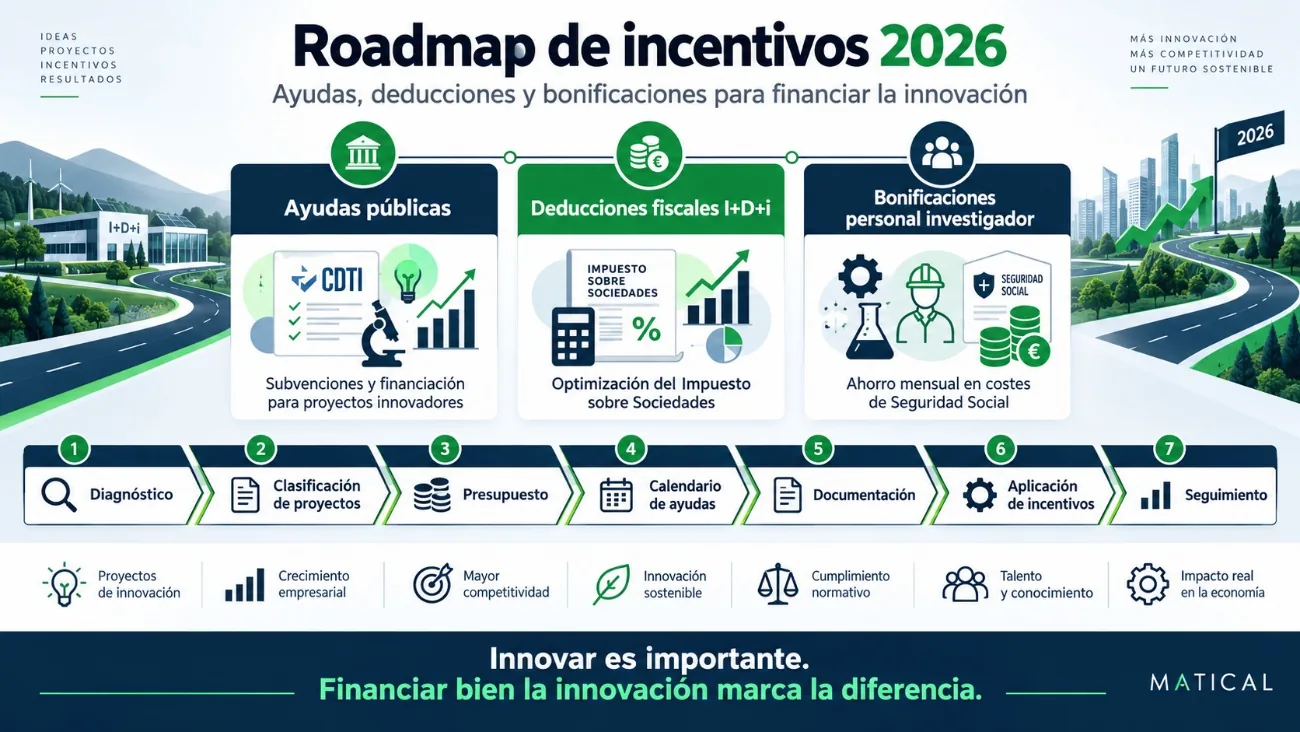
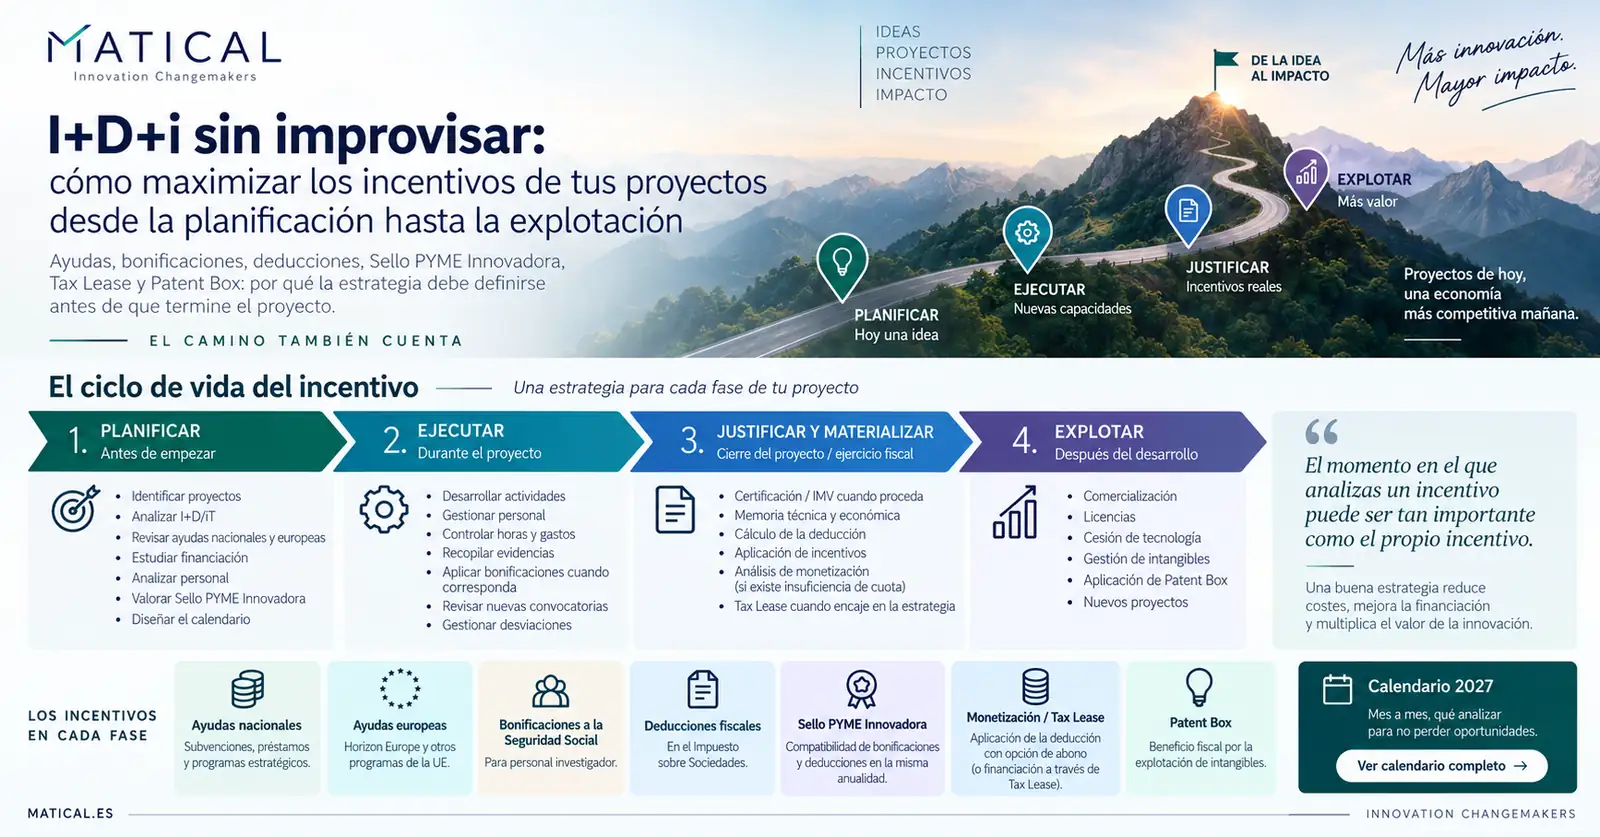
En Matical acompañamos a las empresas en todo el ciclo del incentivo: desde la identificación de proyectos hasta la obtención del IMV, la aplicación de la deducción y su defensa ante la Administración, con una visión integrada de bonificaciones por personal investigador y ayudas públicas.
Conclusión: el IMV como herramienta de seguridad, no de trámite
El informe motivado vinculante es el instrumento más sólido que ofrece la normativa española para asegurar las deducciones por I+D+i. No es obligatorio en la mayoría de los casos, pero convierte una calificación opinable en un hecho que la Administración no puede discutir. La clave está en planificar: decidir a tiempo qué tipo de informe conviene, preparar una memoria y una justificación económica coherentes, y respetar los plazos.
Si tu empresa aplica o va a aplicar incentivos fiscales por innovación y quieres saber si el informe motivado compensa en tu caso, contacta con nuestro equipo y lo analizamos contigo.