Puntos clave en 30 segundos
- La deducción I+D+i se calcula sobre actividades y costes elegibles, no sobre todo el presupuesto de industrialización.
- Que una unidad todavía no se haya vendido no acredita que sea un prototipo no comercializable.
- El diseño industrial y la ingeniería de procesos pueden generar deducción por IT al 12 % cuando se cumplen los requisitos legales.
- El arranque rutinario y la fabricación comercial quedan fuera de la deducción I+D+i; sus costes siguen el tratamiento contable y fiscal que corresponda.
El prototipo funciona. El equipo ha superado varias pruebas y la empresa se prepara para fabricar las primeras unidades. En ese momento surge una pregunta que afecta directamente al presupuesto: ¿hasta dónde pueden generar deducciones fiscales los costes del proyecto?
El paso del prototipo a la producción cambia el análisis fiscal, pero rara vez lo hace de una sola vez. Pueden convivir ensayos de desarrollo, diseño del proceso y fabricación ordinaria. Para calcular correctamente las deducciones I+D+i hay que identificar qué actividad se realiza y qué costes le corresponden.
De cara al cierre de 2026, revisar esta transición ayuda a evitar dos errores: incorporar costes de producción al incentivo o dejar fuera trabajos tecnológicos que merecen un análisis específico. Este artículo se centra en las deducciones del artículo 35 de la Ley del Impuesto sobre Sociedades en territorio común español.
El prototipo no comercializable en el artículo 35 LIS
La normativa contempla la creación de un primer prototipo no comercializable y determinados proyectos piloto, con la condición de que estos no puedan convertirse o utilizarse para aplicaciones industriales o explotación comercial. Esta previsión aparece tanto en I+D como en innovación tecnológica.
Por eso, llamar «prototipo» a una unidad no permite incluir automáticamente su coste en la deducción. Hay que explicar qué se estaba desarrollando, qué pruebas se realizaron y qué uso tenía el equipo. Tampoco basta con que la unidad todavía no se haya vendido: su capacidad de utilización industrial o comercial es relevante.
La calificación exige estudiar el avance perseguido. En I+D se analiza la generación de conocimiento o su aplicación a desarrollos con mejora tecnológica sustancial. En innovación tecnológica, el resultado debe representar un avance tecnológico en productos o procesos nuevos o sustancialmente mejorados.
El expediente debería permitir entender por qué se construyó cada versión y qué se aprendió de ella. Una fotografía del prototipo terminado aporta contexto; los diseños, registros de ensayo y modificaciones explican el trabajo que lo hizo posible.
Dónde cambia el tratamiento fiscal entre desarrollo y producción
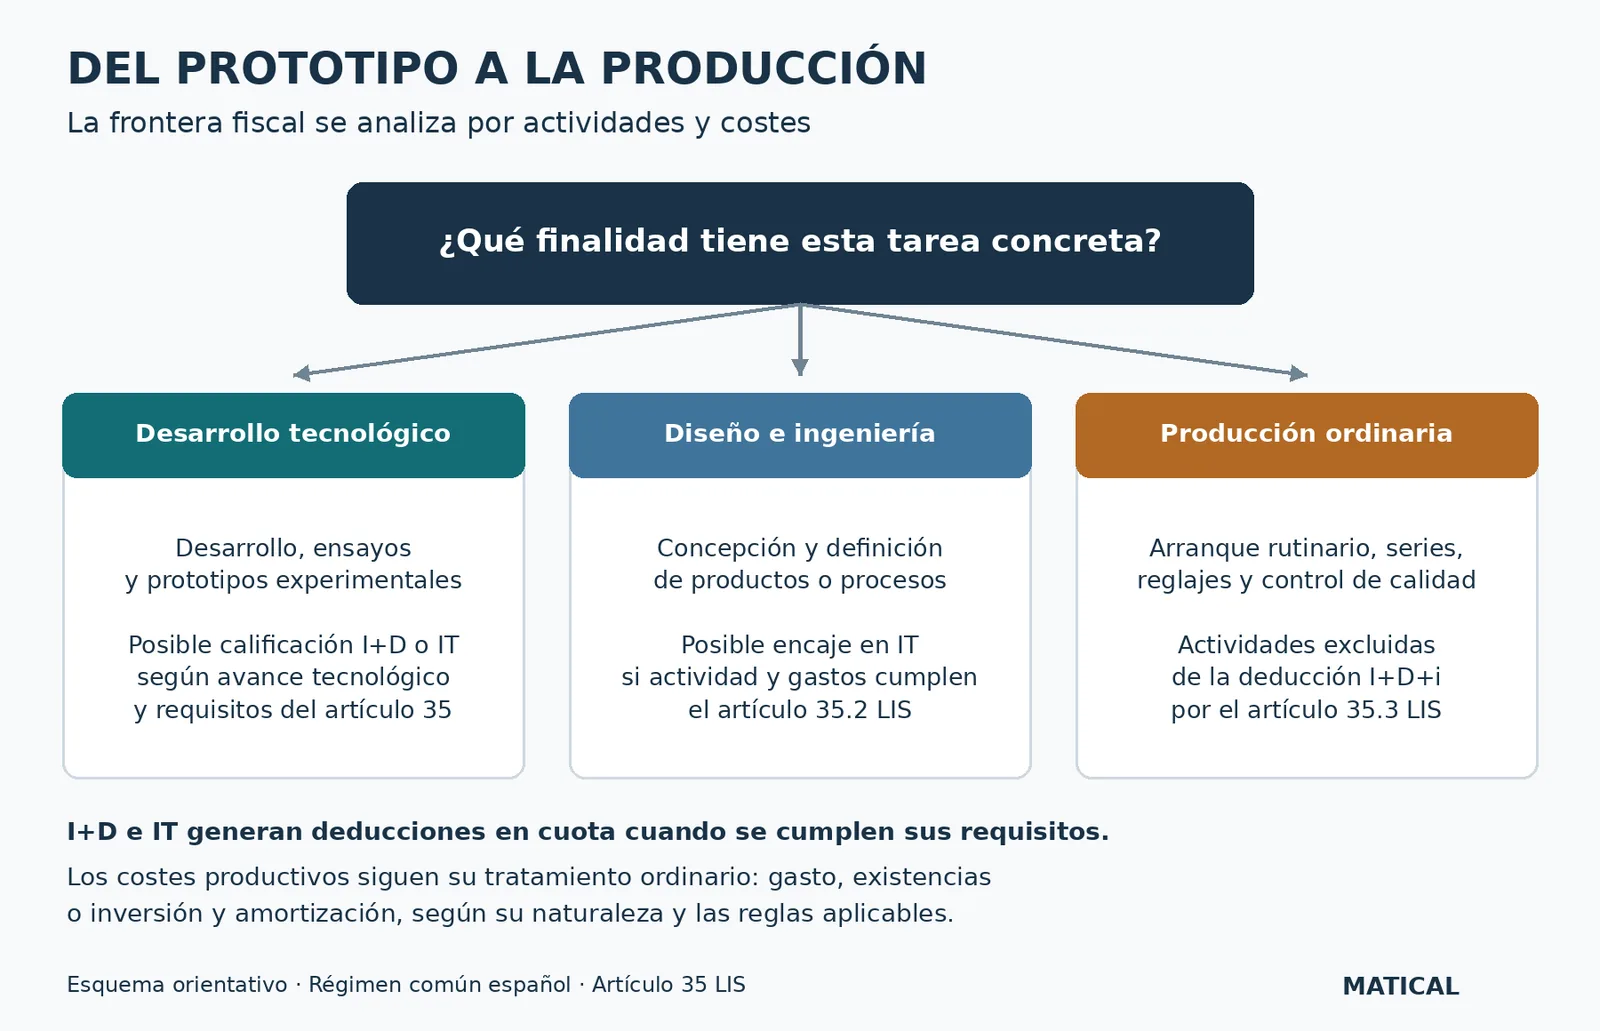
El artículo 35.3 LIS excluye la producción industrial y actividades como la preparación e inicio rutinario de la producción, el reglaje de herramientas, el control de calidad y la solución de incidencias de procesos productivos interrumpidos. También excluye adaptaciones ordinarias a requisitos de clientes y modificaciones menores.
La pregunta útil para revisar una tarea es: ¿estamos desarrollando una solución tecnológica o ejecutando una solución ya definida? Diseñar y contrastar alternativas para un proceso sustancialmente mejorado requiere un análisis distinto de ajustar una máquina según parámetros conocidos para atender un pedido.
Tener una fábrica operativa tampoco impide que la empresa inicie nuevos desarrollos. Si aparece un reto tecnológico diferente, conviene delimitar sus objetivos, actividades y costes. La coexistencia con producción exige separación documental; no convierte toda la actividad de la planta en I+D+i.
Esquema orientativo de elaboración propia basado en el artículo 35 LIS. Cada actividad y cada coste requieren revisión específica.
El escalado industrial requiere un análisis específico
Pasar del laboratorio a una escala mayor puede plantear preguntas técnicas nuevas. Pensemos en un material que mantiene sus propiedades en muestras pequeñas, pero cambia de comportamiento al aumentar el volumen de fabricación. Investigar ese comportamiento y ensayar alternativas puede justificar revisar la existencia de actividades de I+D o innovación tecnológica.
Ese posible encaje no se extiende a todo el escalado. Comprar una línea, instalar equipos, formar operarios o aumentar capacidad siguiendo un proceso conocido no se convierte en actividad elegible por estar conectado con un producto previamente desarrollado.
Conviene desglosar la fase de industrialización en paquetes de trabajo: desarrollo tecnológico, ingeniería, instalación y producción. Para cada uno se debe explicar el objetivo y revisar las exclusiones legales. Un indicador de madurez tecnológica, como el TRL, puede ayudar a describir el avance, pero no sustituye la calificación fiscal.
Diseño industrial e ingeniería de procesos en innovación tecnológica
La LIS incluye entre los conceptos de gasto de innovación tecnológica el diseño industrial y la ingeniería de procesos de producción. Ese encaje comprende trabajos de concepción y elaboración de planos y soportes que definen especificaciones y funcionamiento para fabricar, probar, instalar o utilizar un producto.
Debe existir una actividad que cumpla la definición fiscal de innovación tecnológica. La palabra «ingeniería» en una factura no basta para acreditarla. Conviene conocer el contenido del encargo, los entregables y el avance tecnológico al que contribuye.
Aquí hay una doble comprobación: calificar la actividad y determinar qué gastos pueden integrar la base. La AEAT recuerda que, en innovación tecnológica, únicamente se computan los conceptos previstos en el artículo 35.2.b LIS. Por tanto, la calificación del proyecto no permite aplicar el 12 % sobre todo su presupuesto.
Ejemplo práctico de costes y deducciones en la industrialización
Supongamos una empresa que desarrolla un nuevo componente y dedica 300.000 euros al conjunto de trabajos. Tras la revisión técnica, 90.000 euros corresponden a diseño industrial y 30.000 euros a ingeniería de un proceso sustancialmente mejorado. Otros 180.000 euros se destinan al arranque rutinario y la fabricación de unidades comerciales.
Trabajo | Importe | Base IT | Fundamento fiscal |
|---|---|---|---|
Diseño industrial elegible | 90.000 € | 90.000 € | Planos y especificaciones vinculados al avance tecnológico |
Ingeniería de proceso elegible | 30.000 € | 30.000 € | Concepción de un proceso sustancialmente mejorado |
Arranque y fabricación comercial | 180.000 € | 0 € | Producción ordinaria excluida por el artículo 35.3 LIS |
Total | 300.000 € | 120.000 € | Deducción IT del ejemplo de 14.400 € |
Si los 120.000 euros de diseño e ingeniería cumplen los requisitos de innovación tecnológica y están correctamente justificados, la deducción generada sería de 14.400 euros al tipo general del 12 %. El importe que pueda aplicarse en la declaración dependerá además de los límites y condiciones fiscales correspondientes.
Es un ejemplo ilustrativo, no una calificación de un caso real. Se supone que no existen subvenciones que minoren la base, que los importes no incluyen IVA recuperable y que se cumplen los restantes requisitos. Los 180.000 euros productivos quedan fuera del incentivo I+D+i. Su tratamiento ordinario puede corresponder a gastos del ejercicio, costes de existencias o inversiones amortizables, según su naturaleza y las reglas contables y fiscales aplicables.
Los porcentajes de I+D tienen condiciones propias
En I+D, el tipo general sobre gastos es del 25 %. El 42 % se aplica al exceso sobre la media de los dos ejercicios anteriores. Además, existe un 17 % adicional sobre los gastos de investigadores cualificados adscritos exclusivamente a I+D. No debe presentarse su suma como un 59 % aplicable a todos los costes del proyecto. La deducción por IT es del 12 % sobre su base elegible.
La maquinaria y los recursos compartidos necesitan trazabilidad
Una misma máquina o una misma persona pueden participar en ensayos y en producción. En I+D, la normativa exige que los gastos estén directamente vinculados a las actividades y específicamente individualizados por proyecto. La AEAT admite métodos racionales de reparto que permitan justificar la relación y el importe.
Como recomendación práctica, los registros de uso y dedicación deberían identificar la tarea realizada, el proyecto y el periodo. Una imputación global del departamento técnico dificulta distinguir el desarrollo de los pedidos, el mantenimiento o la supervisión de fabricación.
Además, la deducción sobre inversiones exclusivamente afectas a I+D tiene requisitos propios, entre ellos la afectación exclusiva y la permanencia. Utilizar un equipo en algunas pruebas no permite incluir automáticamente toda su compra en ese incentivo. En innovación tecnológica tampoco existe una deducción general por adquirir maquinaria productiva.
Cómo documentar la transición del prototipo a la producción
Para facilitar la revisión técnica y económica, recomendamos preparar un expediente que permita reconstruir la transición sin depender únicamente de la memoria del equipo. Puede incluir:
- La situación inicial y la mejora tecnológica perseguida, con referencias que permitan compararlas.
- Las versiones del prototipo y los resultados de pruebas, incluidos los intentos descartados.
- Los hitos de validación y las decisiones de transferencia a producción.
- Los planos y entregables de ingeniería, con el alcance de cada colaboración externa.
- La relación entre tareas, dedicaciones, consumos y gastos contabilizados.
Un acta de transferencia es útil para dejar constancia del cambio de fase. No fija por sí sola la frontera fiscal: puede haber tareas productivas anteriores o trabajos de desarrollo posteriores. Su valor está en explicar qué se validó, qué seguía pendiente y qué actividades comenzaron a partir de ese momento.
Si se valora solicitar un informe motivado vinculante, el alcance presentado debe reflejar esa separación. Puedes ampliar esta cuestión en nuestro artículo sobre el informe motivado vinculante y consultar la guía de documentación de proyectos I+D+i.
Revisar la industrialización antes de cerrar el ejercicio
Antes del cierre conviene reunir al equipo técnico y al financiero para revisar los proyectos que han pasado a industrialización. El objetivo es comprobar qué tareas siguieron generando avance tecnológico, cuáles pertenecieron a producción y cómo se distribuyeron los recursos.
En Matical ayudamos a analizar el encaje técnico y fiscal de los proyectos y a preparar la documentación de sus deducciones I+D+i. Si tu empresa está pasando del prototipo a la producción, contacta con nuestro equipo para revisar las actividades y los costes de cada fase.