Octubre es uno de los meses más importantes para la planificación fiscal y laboral de las empresas innovadoras.
Con el cierre del ejercicio cada vez más cerca, las compañías empiezan a revisar presupuestos, costes laborales, inversiones y resultados. Sin embargo, existe un incentivo que muchas empresas todavía no están aprovechando: las bonificaciones a la Seguridad Social por personal investigador dedicado a actividades de I+D+i.
Y octubre presenta una particularidad que puede hacerlo especialmente interesante: permite planificar la aplicación de bonificaciones durante el último trimestre del ejercicio y aprovechar las reglas de certificación de los períodos de dedicación investigadora.
Para empresas con personal técnico, ingenieros, desarrolladores de software o investigadores, este puede ser el momento de revisar su plantilla y comenzar a generar un ahorro directo en sus costes laborales.
1. ¿En qué consisten las bonificaciones por personal investigador?
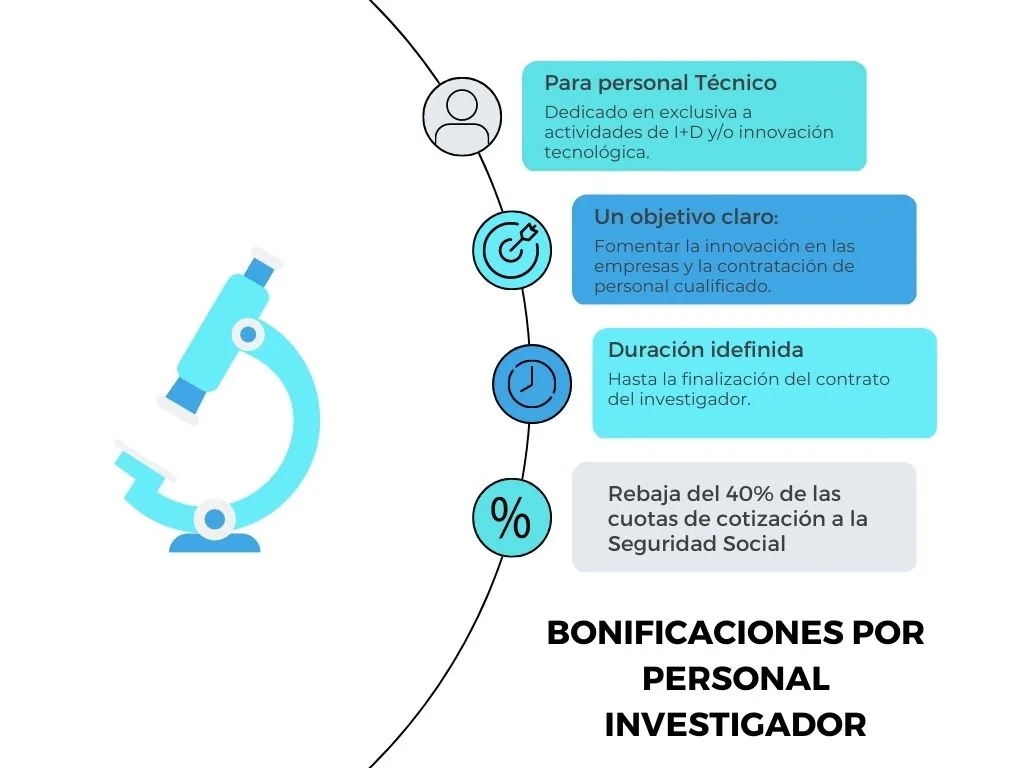
El Real Decreto 475/2014, modificado por el Real Decreto-ley 1/2023, regula las bonificaciones en las aportaciones empresariales a la Seguridad Social por contingencias comunes correspondientes al personal investigador dedicado en exclusiva a actividades de investigación, desarrollo e innovación tecnológica.
El incentivo general consiste en una bonificación del 40% de la cuota empresarial por contingencias comunes, durante un máximo de tres años para las contrataciones sujetas al nuevo régimen.
Además, existen incrementos del 5% para determinadas contrataciones de jóvenes investigadores menores de 30 años y otro 5% para mujeres investigadoras, que pueden acumularse cuando concurren ambos requisitos.
Esto significa que determinadas empresas pueden alcanzar una bonificación de hasta el 50%, siempre que se cumplan las condiciones legales.
La ventaja es evidente: no hablamos de una subvención que deba solicitarse en una convocatoria competitiva, sino de un incentivo que reduce directamente las cotizaciones empresariales.
Fuente oficial: Real Decreto 475/2014 — BOE.
2. ¿Por qué octubre es especialmente interesante?
Para las empresas cuyo ejercicio fiscal coincide con el año natural, octubre marca el comienzo del último trimestre.
Esto permite organizar tres meses consecutivos de aplicación del incentivo dentro de un mismo ejercicio: octubre, noviembre y diciembre.
¿Por qué es importante?
Porque la normativa distingue entre la aplicación de las bonificaciones y las obligaciones posteriores de certificación y control.
El artículo 8 del RD 475/2014 establece que las empresas que apliquen bonificaciones correspondientes a diez o más investigadores durante tres meses o más en un ejercicio deben aportar el correspondiente informe motivado vinculante, en las condiciones y plazos establecidos.
Por otro lado, los criterios de acreditación de ENAC contemplan una regla específica de certificación para investigadores cuyos períodos de cobertura se sitúan entre dos ejercicios fiscales.
Por tanto, octubre es una fecha interesante para planificar el incentivo, especialmente cuando la empresa necesita coordinar el calendario de aplicación, los períodos de dedicación y la certificación.
Eso sí, conviene evitar un error importante: no existe una exención general que permita aplicar tres meses de bonificación sin acreditar que el trabajador cumple los requisitos.
La actividad investigadora y la dedicación exclusiva deben ser reales desde el primer momento.
3. ¿Qué significa el período «a caballo» entre dos ejercicios?
Uno de los aspectos menos conocidos del sistema es el tratamiento de los investigadores que comienzan o finalizan un período bonificado cerca del cierre del ejercicio fiscal.
Los criterios de acreditación de ENAC contemplan, como regla general, períodos de certificación de al menos tres meses consecutivos dentro de un ejercicio.
No obstante, admiten una excepción cuando el período de cobertura se sitúa «a caballo» entre dos ejercicios fiscales.
En estos casos, siempre que se respete un mínimo de tres meses consecutivos de dedicación exclusiva a actividades de I+D+i, puede certificarse un período inferior a tres meses dentro de uno de los ejercicios, con un mínimo de un mes y en las condiciones previstas por ENAC.
Por ejemplo, un investigador que comienza a dedicar su jornada de forma exclusiva a I+D+i en noviembre podría completar un período de tres meses consecutivos entre noviembre, diciembre y enero.
La entidad certificadora deberá comprobar igualmente el cumplimiento de los requisitos durante el período correspondiente.
Esta posibilidad aporta flexibilidad para organizar la certificación de trabajadores cuya actividad bonificada comienza cerca del cierre anual.
Fuente oficial: ENAC — Requisitos de acreditación para certificación de I+D+i y personal investigador, RDE-01.
4. Aplicación automática no significa ausencia de control
Otro punto fundamental es que el RD 475/2014 permite aplicar las bonificaciones en los documentos de cotización, sin perjuicio de las comprobaciones posteriores de la Tesorería General de la Seguridad Social y de la Inspección de Trabajo.
Este procedimiento facilita su aprovechamiento, pero no elimina las obligaciones de la empresa.
Para aplicar correctamente el incentivo deben poder acreditarse, entre otros aspectos:
- Las funciones reales del investigador.
- Su dedicación exclusiva a actividades de I+D+i.
- La naturaleza tecnológica de los proyectos.
- El cumplimiento de los requisitos de contratación y cotización.
- La correcta comunicación a la Seguridad Social.
- La compatibilidad con otras ayudas y deducciones fiscales.
Además, cuando se alcance el umbral previsto en el artículo 8 del Real Decreto 475/2014, deberá obtenerse y presentarse el informe motivado correspondiente.
La diferencia es importante: una empresa puede tener un procedimiento de aplicación directo y, al mismo tiempo, estar obligada a conservar evidencias suficientes para justificar el incentivo.
5. ¿Cuánto puede ahorrar una empresa?
El impacto económico puede ser considerable, especialmente en organizaciones con equipos de ingeniería, software, laboratorio o desarrollo tecnológico.
Imaginemos una empresa con diez investigadores que cumplen todos los requisitos y una cuota empresarial mensual por contingencias comunes de 900 euros por trabajador.
Con una bonificación general del 40%, el ahorro sería el siguiente:
Concepto | Importe |
Cuota mensual por investigador | 900 € |
Bonificación del 40% | 360 € |
Número de investigadores | 10 |
Ahorro mensual conjunto | 3.600 € |
Ahorro en tres meses | 10.800 € |
Ahorro anual equivalente | 43.200 € |
Ejemplo orientativo. Los importes reales dependen de las bases, cuotas, períodos bonificables y requisitos aplicables.
El ejemplo muestra por qué merece la pena revisar la plantilla antes del cierre del ejercicio.
Una empresa con varios perfiles técnicos elegibles puede estar dejando de aprovechar miles de euros de ahorro cada año.
Y, a diferencia de las deducciones fiscales, este incentivo actúa directamente sobre los costes mensuales de Seguridad Social.
6. ¿Qué trabajadores pueden ser bonificables?
No todos los trabajadores técnicos cumplen automáticamente los requisitos. Lo determinante es la actividad efectivamente desarrollada y el régimen aplicable.
Entre los perfiles que conviene analizar encontramos:
- Desarrolladores de software avanzado.
- Ingenieros de producto y procesos.
- Investigadores de laboratorio.
- Especialistas en inteligencia artificial.
- Ingenieros de automatización y robótica.
- Personal técnico de biotecnología.
- Especialistas en nuevos materiales.
- Investigadores de tecnologías energéticas.
- Personal dedicado al desarrollo experimental.
En el régimen general del RD 475/2014, la dedicación a I+D+i debe ser exclusiva, admitiéndose determinadas actividades de formación, divulgación o similares hasta el límite legal del 15%.
Por tanto, el cargo profesional o la titulación no son suficientes. Hay que analizar qué hace realmente cada trabajador.
7. Compatibilidad con las deducciones fiscales por I+D+i
Una de las grandes ventajas de diseñar correctamente una estrategia de incentivos es poder analizar conjuntamente las bonificaciones sociales y las deducciones fiscales por investigación, desarrollo e innovación tecnológica.
La normativa contempla supuestos de compatibilidad, especialmente para empresas que cumplen las condiciones exigidas para ser reconocidas como Pyme Innovadora.
Esto permite que determinadas empresas puedan beneficiarse tanto de una reducción en cotizaciones como de incentivos fiscales vinculados a sus proyectos.
Sin embargo, la compatibilidad no debe darse por supuesta: depende del régimen aplicable, de los investigadores afectados y del cumplimiento de los requisitos legales.
Por ello, la revisión del personal investigador debería coordinarse con la estrategia de deducciones fiscales del Impuesto sobre Sociedades.
8. Octubre es también el momento de revisar los contratos anteriores a septiembre de 2023
La entrada en vigor del Real Decreto-ley 1/2023 introdujo cambios importantes en las bonificaciones a la contratación de personal investigador.
Esto hace especialmente recomendable revisar la situación de los trabajadores contratados antes y después del 1 de septiembre de 2023.
Muchas empresas tienen investigadores que llevan años desarrollando proyectos de I+D+i sin que se haya analizado correctamente su posible derecho a bonificación.
La revisión debe identificar qué régimen corresponde a cada trabajador, si reúne los requisitos y qué posibilidades existen de iniciar o mantener la aplicación del incentivo.
No deben confundirse las reglas del régimen anterior con las del nuevo, especialmente en lo relativo a la duración, contratación y condiciones de aplicación.
La oportunidad consiste en detectar trabajadores elegibles que todavía no están siendo bonificados y estudiar su incorporación al incentivo de forma jurídicamente correcta.
9. ¿Qué recomendamos hacer antes de finalizar el ejercicio?
Para las empresas innovadoras, el cierre de año debería incluir una revisión específica de los costes de personal vinculados a proyectos de I+D+i.
Nuestra recomendación es actuar sobre cuatro cuestiones fundamentales.
Identificar los investigadores. Revisar el personal técnico, sus contratos, funciones y vinculación con proyectos innovadores.
Comprobar los requisitos. Analizar dedicación exclusiva, naturaleza de los proyectos y régimen normativo aplicable.
Estimar el ahorro. Calcular cuánto puede reducirse la cotización empresarial mensual y cuál sería el impacto durante los próximos ejercicios.
Planificar la aplicación y certificación. Coordinar las comunicaciones a TGSS, la documentación técnica y, cuando corresponda, las obligaciones de certificación e informe motivado.
El objetivo debe ser comenzar a aprovechar las bonificaciones lo antes posible, pero siempre con una base documental sólida.
10. Cómo ayudamos desde Matical
En Matical estamos especializados en identificar y gestionar incentivos públicos vinculados a la investigación, el desarrollo y la innovación tecnológica.
En el ámbito de las bonificaciones por personal investigador, ayudamos a las empresas a realizar una revisión integral de su plantilla para identificar oportunidades de ahorro.
Nuestro trabajo incluye el análisis de elegibilidad de los investigadores, la revisión de contratos y funciones, la estimación económica del incentivo, la preparación documental y la coordinación de su aplicación con la asesoría laboral y la Seguridad Social.
Además, analizamos las posibles compatibilidades con deducciones fiscales por I+D+i y otros instrumentos públicos.
El objetivo no es simplemente aplicar una bonificación: es integrarla dentro de una estrategia de financiación y optimización de los costes de innovación.
Conclusión: no esperes al próximo ejercicio para revisar tus bonificaciones
Octubre ofrece una oportunidad estratégica para las empresas innovadoras.
La proximidad del cierre fiscal, las reglas de certificación de períodos de tres meses y la posibilidad de organizar situaciones «a caballo» entre ejercicios hacen que sea un momento especialmente interesante para revisar las bonificaciones del personal investigador.
Pero lo más importante no es el calendario.
Es que muchas empresas todavía cuentan con trabajadores dedicados a I+D+i cuyos costes de Seguridad Social podrían reducirse significativamente.
En Matical ayudamos a las empresas a identificar esas oportunidades, cuantificar su impacto y aplicar los incentivos con rigor técnico y normativo.
La innovación tiene un coste. Aprovechar correctamente los incentivos públicos permite reducirlo sin renunciar a seguir innovando.