Conseguir una ayuda pública abre una etapa decisiva: ejecutar el proyecto conforme a las condiciones aprobadas. Durante ese recorrido pueden aparecer retrasos de suministro, necesidades técnicas distintas o variaciones de coste. Gestionar las modificaciones en proyectos subvencionados permite evaluar esas desviaciones y tramitar los cambios que correspondan antes de que comprometan la financiación.
En MATICAL hemos acompañado modificaciones de expedientes INPYME 2026 e INNTERCONECTA STEP 2025 en los últimos meses. Estos trabajos muestran por qué el seguimiento debe comenzar durante la ejecución y mantenerse hasta el cierre documental.
Una desviación exige comparar la situación prevista con la resolución vigente. Cambiar de proveedor puede afectar a las características de un equipo, al procedimiento de selección o a la documentación necesaria. Reorganizar el presupuesto puede alterar límites por partidas, anualidades o participantes. Retrasar una entrega puede repercutir en la instalación, el pago y la puesta en funcionamiento.
También requieren atención las variaciones del alcance técnico, las colaboraciones externas y las responsabilidades del consorcio. La revisión debe identificar qué cambia, por qué ocurre y cómo afecta al cumplimiento de los objetivos financiados.
No existe una regla universal para todas las ayudas
El artículo 64 del Reglamento de la Ley General de Subvenciones contempla solicitar modificaciones cuando concurran las circunstancias previstas en las bases, sin perjudicar derechos de terceros, y exige presentar la solicitud antes de que termine el plazo de realización de la actividad.
Cada expediente requiere consultar sus bases, convocatoria, resolución vigente e instrucciones. Una variación puede necesitar autorización, comunicación o explicación en la justificación, según el régimen aplicable. No debe suponerse que mantener el importe total permite mover libremente cualquier gasto.
Un ejemplo es INNTERCONECTA STEP 2025: su manual establece que ni el presupuesto total solicitado en la modificación ni la ayuda pueden superar los importes de la resolución vigente. También contempla límites relativos al equilibrio del consorcio y las subcontrataciones.
Cómo preparar una solicitud de modificación
El primer paso consiste en detectar la desviación con suficiente antelación. Una revisión periódica entre responsables técnicos, compras y administración permite identificar incidencias cuando todavía hay margen para estudiar alternativas.
Un registro compartido de incidencias ayuda a asignar responsables, fijar fechas internas de revisión y conservar las decisiones adoptadas. Así, cada departamento trabaja con la misma información durante toda la ejecución del proyecto.
Después conviene preparar una comparación entre lo aprobado y lo solicitado. Debe recoger importes, conceptos, proveedores, anualidades y fechas, según corresponda. En proyectos consorciados, resulta necesario comprobar también el efecto sobre el conjunto y sobre cada participante.
La memoria explicativa debe describir la causa del cambio y su relación con el proyecto. Expresiones como «necesidades operativas» aportan poca información si no se acompañan de hechos. Una explicación útil identifica la incidencia, detalla la alternativa y argumenta cómo se mantienen los objetivos.
Las evidencias pueden incluir ofertas actualizadas, comunicaciones de proveedores, especificaciones técnicas y cronogramas revisados. Deben permitir comprender la decisión y verificar su coherencia económica y técnica.
Finalmente, hay que presentar la documentación por el procedimiento habilitado y conservar el justificante de registro. La presentación no equivale a una autorización. Debe seguirse la respuesta del organismo y trasladar sus condiciones al equipo que ejecuta el proyecto.
Tres calendarios que deben gestionarse por separado
El plazo para solicitar modificaciones, el periodo de ejecución y el plazo de justificación tienen funciones diferentes. Una fecha posterior para justificar no amplía automáticamente el tiempo disponible para cambiar el proyecto o realizar gastos.
En los expedientes INPYME 2026 gestionados por MATICAL, el calendario de trabajo tuvo dos referencias: el 21 de septiembre para las modificaciones y el 4 de noviembre para la justificación. Esta separación exigía revisar las desviaciones antes de preparar el cierre económico y documental.
En INNTERCONECTA STEP 2025, hemos trabajado las modificaciones tomando como referencia el 31 de octubre de 2026. El manual recoge el 31 de octubre de cada anualidad como regla, con excepciones y condiciones que obligan a comprobar la resolución de cada expediente.
Estas fechas ilustran la importancia de anticiparse. No deben trasladarse automáticamente a otros programas, beneficiarios o situaciones particulares.
Del cambio autorizado a una justificación coherente
Cuando se autoriza una modificación, el seguimiento debe actualizarse. El presupuesto de control, las previsiones de pago y la relación de entregables tienen que reflejar las condiciones vigentes. Mantener versiones distintas entre departamentos puede provocar errores al preparar la cuenta justificativa.
La revisión final debe conectar el gasto con su factura, el justificante de pago y la evidencia de realización. Si corresponde acreditar recepción, instalación o puesta en funcionamiento, esos documentos deben guardar coherencia con el activo financiado y con los plazos aplicables.
Por ejemplo, sustituir una máquina por otra exige revisar sus prestaciones y su encaje en el proyecto. Al justificar, habrá que poder relacionar la solución finalmente admitida con la documentación económica y técnica presentada.
En un consorcio, una redistribución puede afectar al reparto de actividades y compromisos. La documentación debe permitir seguir el cambio desde su motivación hasta la ejecución de cada socio.
Errores que conviene evitar
Esperar al cierre para informar de una desviación reduce las opciones de respuesta. También genera problemas presentar cifras que no coinciden entre formularios y anexos, explicar únicamente el ahorro económico o asumir que una conversación informal sustituye el trámite exigido.
Otro error consiste en solicitar una ampliación sin analizar sus efectos. Un retraso puede afectar a varias fechas, y ampliar una de ellas no implica necesariamente ampliar las demás. La revisión debe abarcar todos los compromisos relacionados.
En MATICAL conectamos el seguimiento técnico y económico para identificar desviaciones, valorar su tratamiento y preparar las solicitudes que procedan. Después, revisamos que las condiciones autorizadas se reflejen en la justificación.
La experiencia con INPYME e INNTERCONECTA STEP refuerza una recomendación práctica: revisar los cambios cuando aparecen. Si tu proyecto subvencionado necesita modificar presupuesto, proveedores o plazos, analizarlo con antelación permite decidir con información y preparar una documentación consistente.
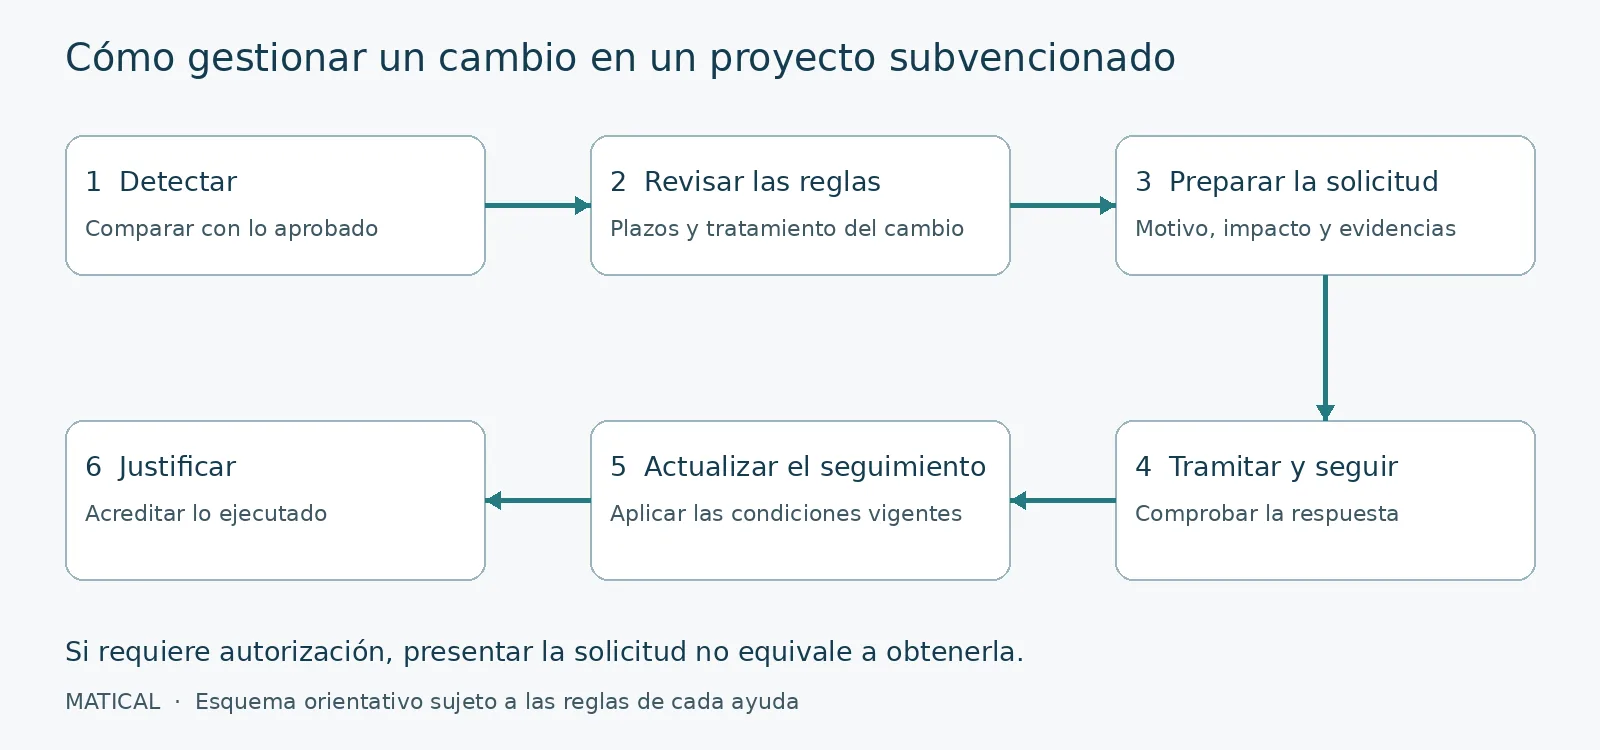
Esquema orientativo, cada ayuda determina el tratamiento y los plazos de sus modificaciones.