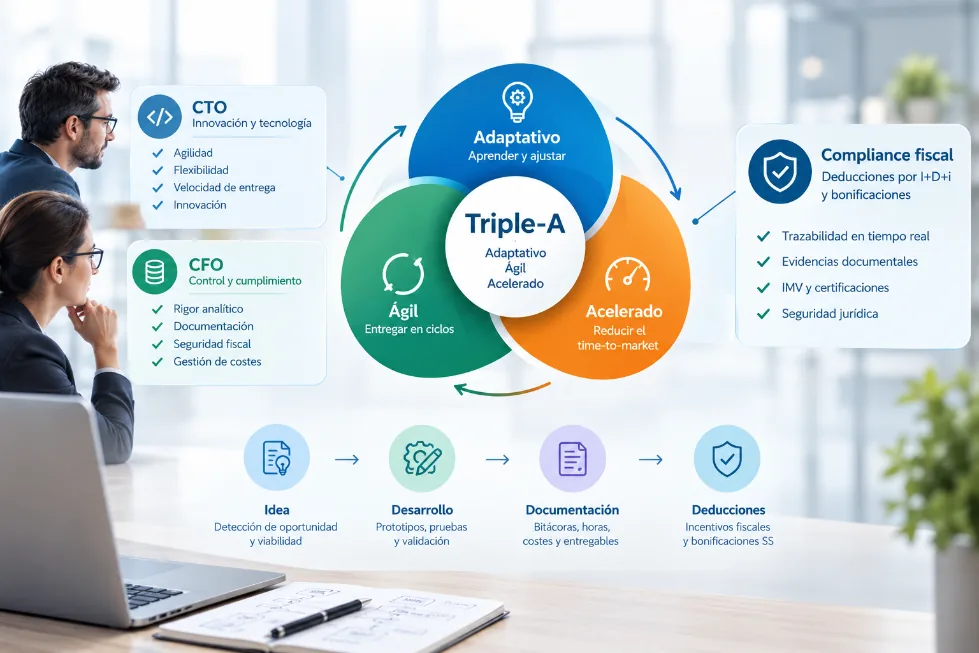
En el dinámico ecosistema empresarial actual, los directores de tecnología (CTOs) y los directores financieros (CFOs) suelen parecer hablar idiomas distintos. Mientras el departamento técnico exige agilidad, flexibilidad y velocidad de entrega para no perder competitividad en el mercado, el área financiera demanda rigidez, control analítico y, sobre todo, una montaña de justificaciones documentales para poder aplicar de forma segura las deducciones fiscales por I+D+i o las bonificaciones a la Seguridad Social.
Tradicionalmente, la gobernanza de proyectos se ha sustentado en los rígidos modelos de fases o en los sistemas Stage-Gate tradicionales, a menudo criticados por su pesada burocracia. Sin embargo, en esta última década, la gestión del desarrollo de nuevos productos (NPD) ha experimentado una metamorfosis definitiva hacia los modelos de próxima generación, liderados por el sistema «Triple-A» (adaptativo, ágil y acelerado).
Lejos de lo que se suele pensar en los departamentos de administración, estos modelos de innovación ágil no son el enemigo del compliance fiscal. Bien implementados, constituyen la mejor infraestructura contemporánea para blindar tus incentivos frente a una inspección de la Agencia Tributaria.
El peligro de la «indisciplina documental» en la trinchera fiscal
Cualquier consultor especializado en la obtención de informes motivados vinculantes (IMVs) o la justificación de ayudas públicas (como los préstamos del CDTI) conoce el talón de Aquiles de la mayoría de las empresas innovadoras: la reconstrucción retrospectiva.
Intentar rememorar y documentar al cierre del ejercicio fiscal qué hizo cada ingeniero de software o metalúrgico, qué aleaciones resultaron quebradizas o por qué falló un algoritmo predictivo hace diez meses es la receta perfecta para el desastre. Esta falta de trazabilidad contemporánea —lo que en Matical denominamos indisciplina documental— es la principal causa de que la Agencia Tributaria o las entidades certificadoras rechacen proyectos legítimos de I+D, obligando a devolver deducciones con intereses de demora y sanciones.
Aquí es donde los modelos modernos de NPD de Cooper y Sommer transforman la gestión de la innovación en un activo financiero seguro.
Los tres pilares del modelo Triple-A y su traducción en compliance
El sistema Triple-A reorganiza el ciclo de vida de los proyectos bajo tres directrices clave:
1. Adaptable y flexible (adaptive & flexible)
- En la gestión técnica: Sustituye las especificaciones rígidas por un desarrollo en espiral (build-test-feedback-revise). Se prueban hipótesis técnicas de manera continua con prototipos y maquetas tempranos.
- En el compliance fiscal: Bajo el Manual de Frascati, la incertidumbre científica o tecnológica es el elemento sine qua non para calificar un proyecto como I+D pura (con deducción del 42% en España). Probar y registrar contemporáneamente que un diseño o prototipo inicial no funcionó, y que requirió una revisión estructural, es la prueba reina de que existía un obstáculo tecnológico no resuelto con el conocimiento general del mercado.
2. Ágil (agile)
- En la gestión técnica: Integra metodologías Scrum y organiza el trabajo en sprints de 2 a 4 semanas con entregables funcionales y demostrables en cada ciclo.
- En el compliance fiscal: Cada sprint cuenta con su propio backlog, historias de usuario y planificación de tareas técnicas. Esto se convierte en un registro contemporáneo automatizado de las actividades del personal técnico, sirviendo de base probatoria exacta para justificar las horas del personal investigador, algo de vital importancia para blindar las bonificaciones del 40%-50% en seguros sociales (RD 475/2014 & 1/2023).
3. Acelerado (accelerated)
- En la gestión técnica: Solapa las etapas y elimina las actividades burocráticas que no aportan valor, reduciendo el time-to-market.
- En el compliance fiscal: En lugar de aduanas inflexibles, el modelo utiliza puertas de decisión blandas (soft gates). En estas puertas, la alta dirección evalúa el compliance del hito en tiempo real.
Las «soft gates» como guardianas del control financiero
En una puerta blanda o condicional (soft gate), el comité de validación (CTO, CFO, y el Consultor externo de I+D+i) puede autorizar que el proyecto avance a la siguiente etapa de actividad para no frenar la velocidad del desarrollo, pero condiciona los fondos y la imputación de horas a que el equipo entregue las evidencias documentales de la fase concluida en un plazo improrrogable (ej. 15 días).
Si el equipo de desarrollo no formaliza sus bitácoras de diseño o no imputa rigurosamente sus hojas de tiempos en ese plazo, el sistema bloquea de forma automática los recursos para la siguiente fase. Este mecanismo asegura un flujo ininterrumpido de documentación probatoria contemporánea hacia el CFO, eliminando por completo las reconstrucciones improvisadas de final de año.
Sintonía interfuncional: el rol del «product champion» y la dirección
Para que esta maquinaria ruede con éxito, es imprescindible la sintonía interfuncional en la gobernanza corporativa:
- El CEO debe respaldar políticamente la asunción de riesgos técnicos controlados.
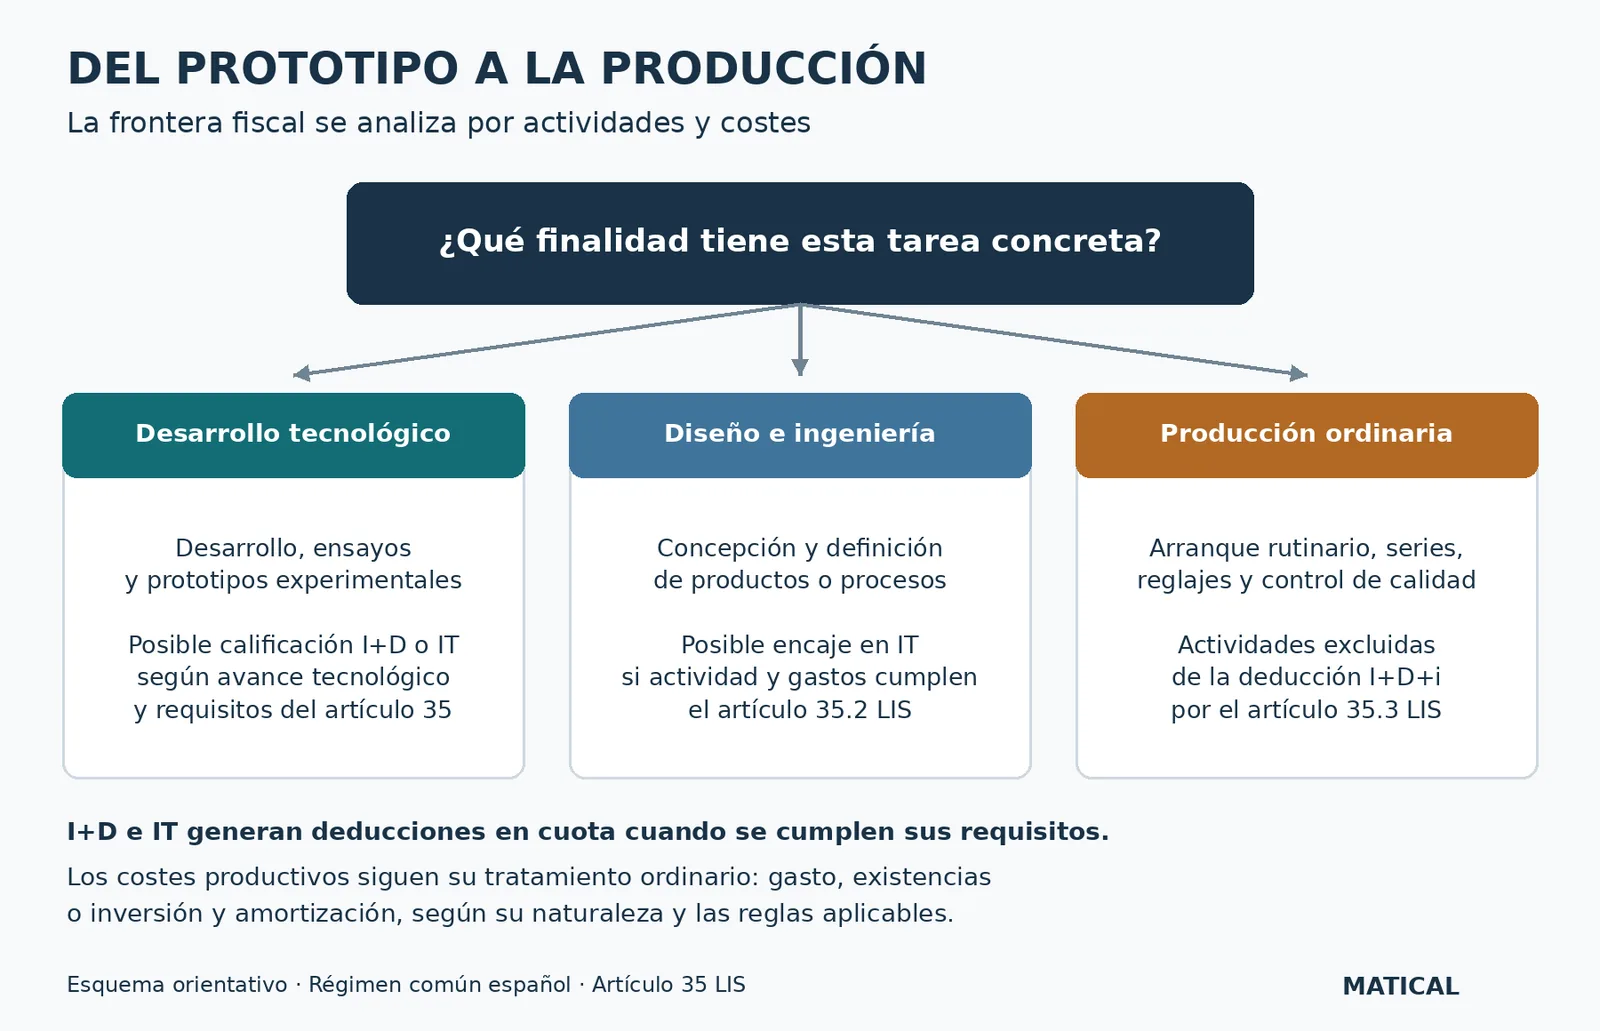
- El CTO debe certificar que cada sprint supera el estado del arte y no representa mera ingeniería rutinaria (evitando el peligroso «error tipo B» o falso positivo).
- El CFO debe auditar y segregar analíticamente los costes de prototipos y nóminas.
- El Product Champion (líder del proyecto) ejerce de enlace en el taller de desarrollo, garantizando que los ingenieros adopten el registro en tiempo real de sus bitácoras como parte de su rutina diaria y no como una carga administrativa.
La innovación ya no se gestiona en departamentos fragmentados. En la era de la transformación digital, las empresas que lideran el mercado unifican su estrategia de desarrollo de nuevos productos con sus plataformas de control de gestión, traduciendo el esfuerzo de sus investigadores en créditos de caja directos y seguridad jurídica absoluta ante el fisco.