Ayudas, bonificaciones, deducciones, sello Pyme Innovadora, Tax Lease y Patent Box: por qué la estrategia debe definirse antes de que termine el proyecto
Innovar implica asumir incertidumbre, tomar decisiones y adaptar el rumbo a medida que avanza un proyecto. Pero esa flexibilidad no debería trasladarse a la gestión de los incentivos I+D+i.
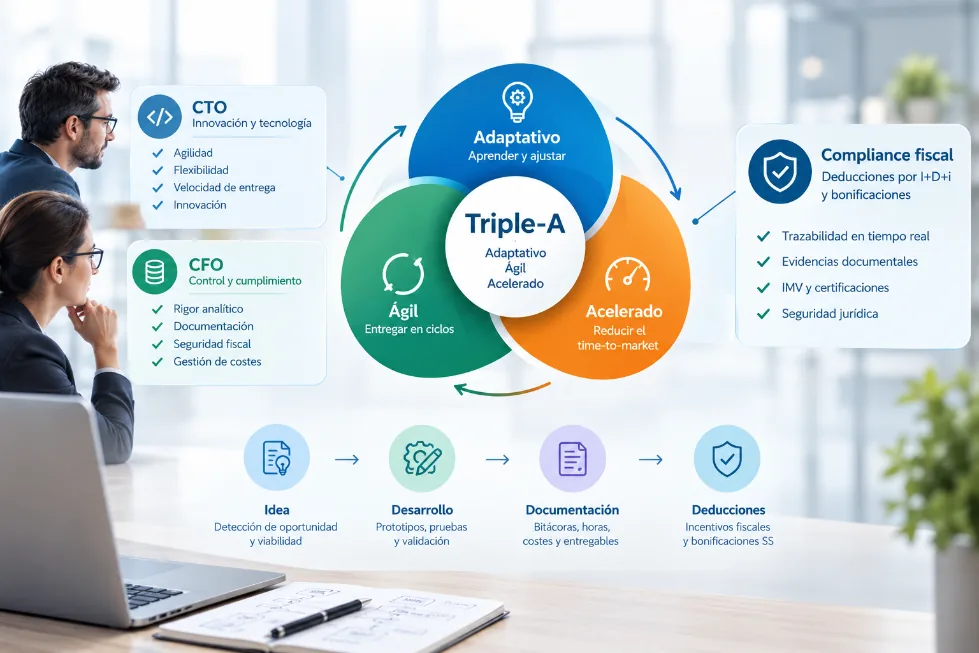
En nuestro anterior artículo analizábamos cómo los modelos de innovación ágil pueden integrar la documentación y el control dentro del propio desarrollo, evitando uno de los principales problemas en la justificación de proyectos: intentar reconstruir meses después qué se hizo, quién lo hizo y qué resultados se obtuvieron.
Pero existe una pregunta que viene después: ¿qué hacemos con toda esa información?
Documentar correctamente un proyecto es el punto de partida. La verdadera optimización comienza cuando esa información se utiliza para diseñar, desde el principio, una estrategia de incentivos a la I+D+i.
1. La innovación no empieza con una deducción
Uno de los errores más habituales es abordar los incentivos cuando el proyecto ya ha terminado: calcular una posible deducción I+D+i, recopilar documentación y comprobar qué gastos pueden justificarse.
El problema es que, para entonces, muchas decisiones importantes ya están tomadas.
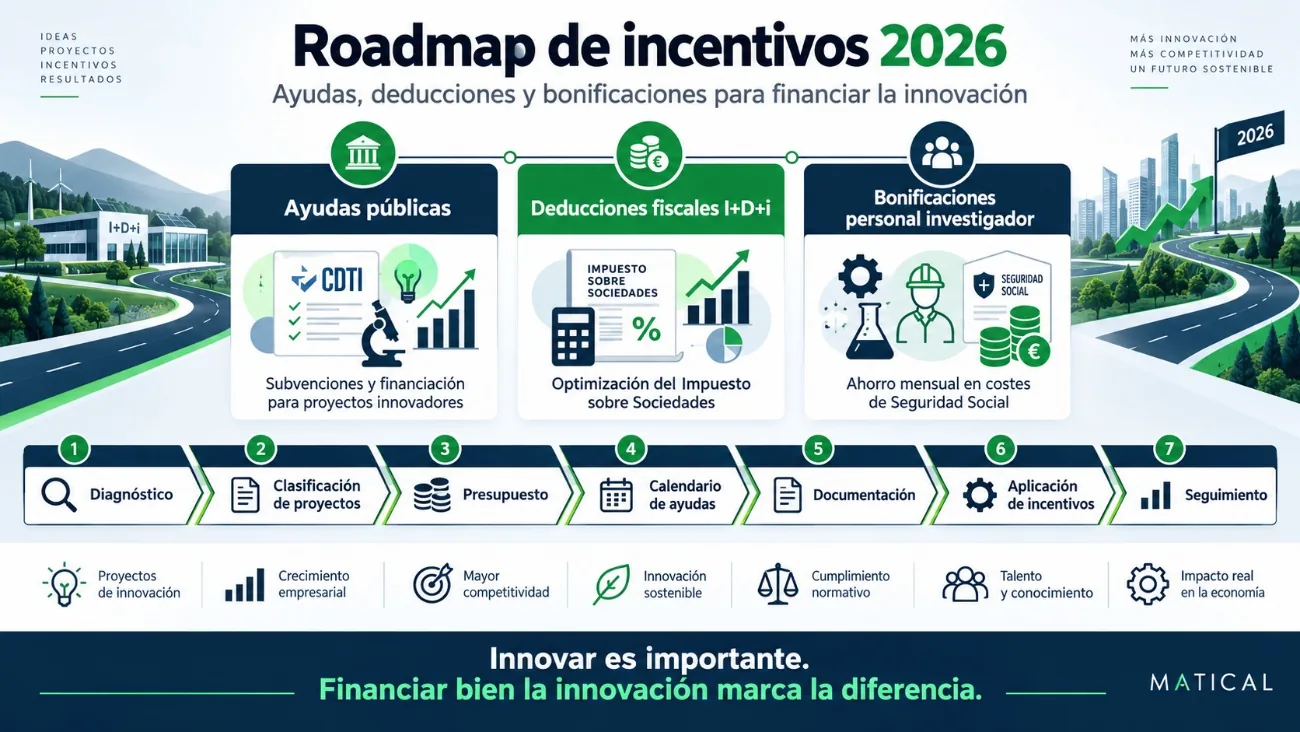
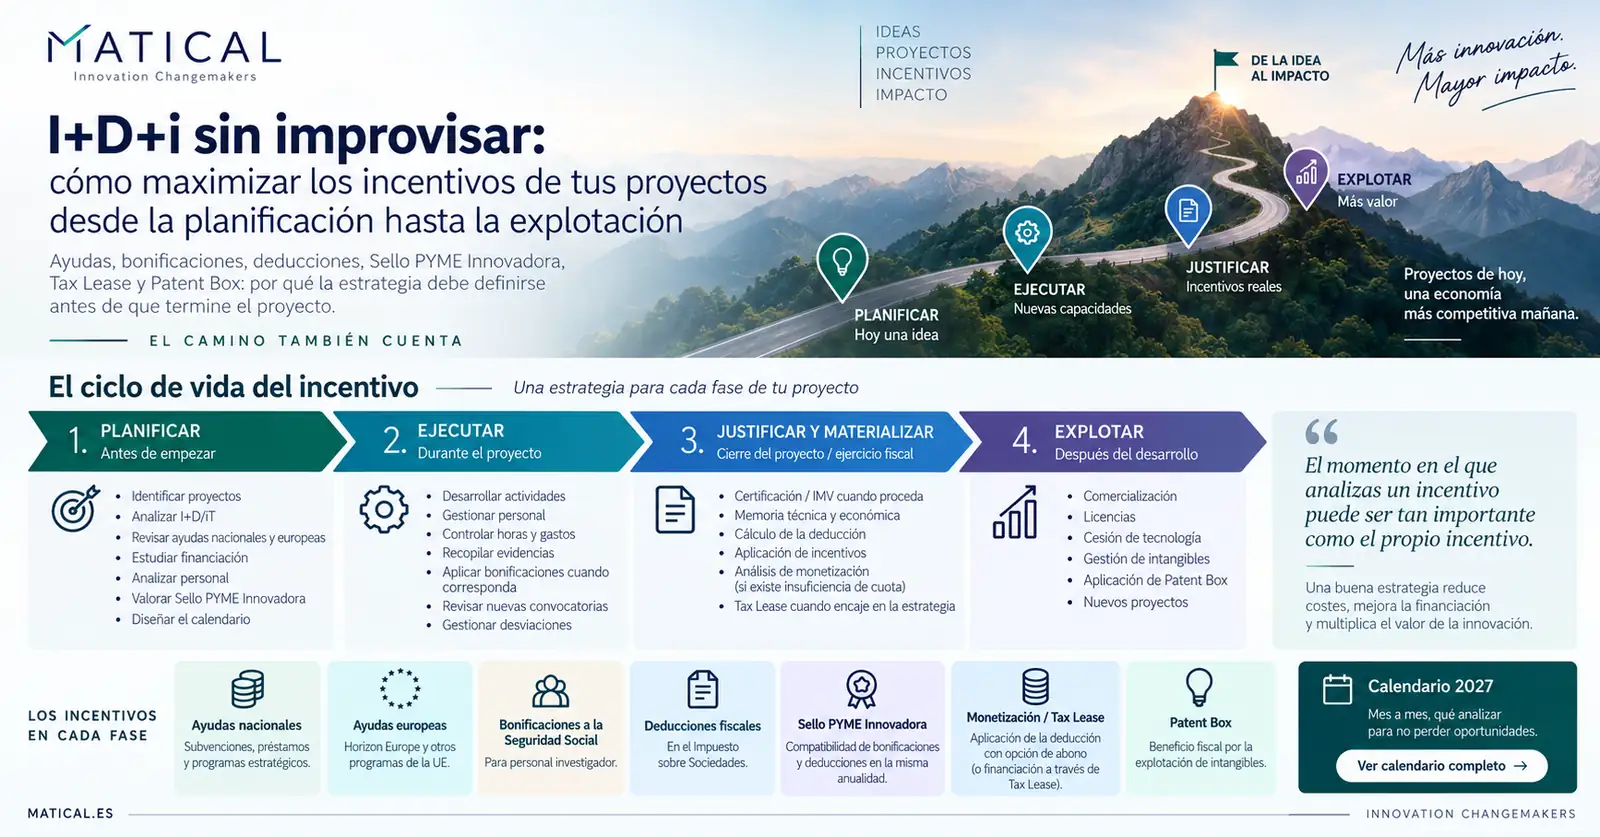
La planificación debería comenzar mucho antes, siguiendo el ciclo completo: proyecto → financiación → ejecución → documentación → justificación → aplicación del incentivo → explotación.
La cuestión no es únicamente cuánto puede deducirse una empresa, sino qué instrumentos pueden encajar en cada momento y cómo deben coordinarse entre sí.
2. Una empresa no tiene un incentivo. Tiene una cartera de proyectos
La estrategia de incentivos I+D+i debería construirse sobre la cartera tecnológica de la empresa, no sobre un incentivo aislado.
Para cada proyecto conviene analizar, entre otros aspectos:
- Qué novedad o incertidumbre tecnológica presenta.
- Qué actividades se van a desarrollar.
- Qué personal participará y con qué dedicación.
- Qué costes generará.
- Cuándo comienza y termina.
- Si puede encajar en programas de ayudas I+D+i nacionales o europeas.
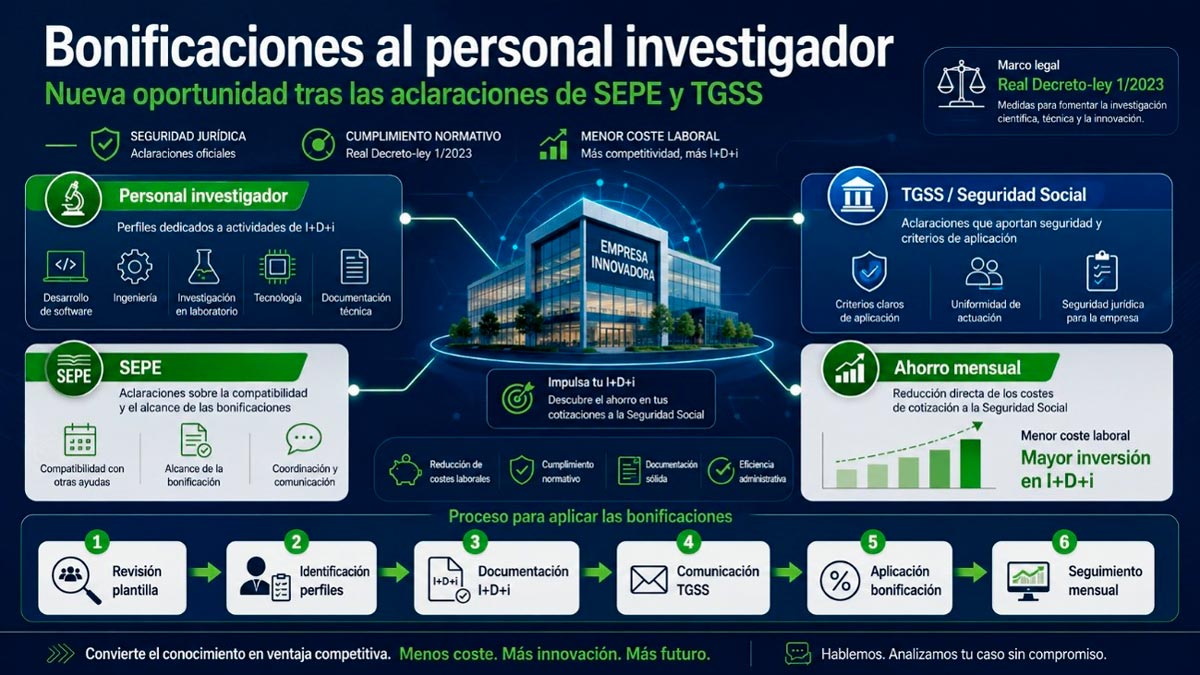
- Si existen investigadores susceptibles de bonificaciones a la Seguridad Social.
- Si la empresa puede beneficiarse de instrumentos como el sello Pyme Innovadora.
- Si los resultados pueden convertirse posteriormente en activos o intangibles susceptibles de explotación.
Este análisis permite pasar de una gestión reactiva a una auténtica planificación de incentivos I+D+i.
3. Cada incentivo tiene su propio reloj
No todos los incentivos se analizan en el mismo momento.
Antes de iniciar el proyecto, puede ser necesario estudiar convocatorias de ayudas, financiación o estructuras como Tax Lease, especialmente cuando el proyecto requiere una inversión relevante.
Durante la ejecución, adquieren importancia la trazabilidad de actividades, personas, horas y costes, así como las posibles bonificaciones a la Seguridad Social del personal investigador. El régimen vigente contempla, con carácter general, una bonificación del 40% sobre la cuota empresarial por contingencias comunes para determinados investigadores contratados indefinidamente y dedicados a I+D+i en los términos establecidos por el RD 475/2014.
También es el momento de construir la evidencia técnica y económica que posteriormente permitirá justificar las deducciones fiscales por I+D+i. El artículo 35 de la Ley del Impuesto sobre Sociedades vincula estas deducciones a actividades de investigación, desarrollo e innovación tecnológica y establece los conceptos que pueden acogerse al incentivo.
Y existe una cuestión especialmente relevante: la compatibilidad entre instrumentos. Por ejemplo, el régimen de bonificaciones y deducciones tiene reglas específicas, incluyendo un régimen de compatibilidad para las PYME reconocidas como innovadoras. No se trata, por tanto, de acumular incentivos sin más, sino de diseñar la combinación adecuada para cada caso.
4. Del proyecto al activo tecnológico
El final del proyecto no tiene por qué ser el final de la estrategia.
Una vez desarrollado un nuevo producto, proceso, tecnología o solución, comienza otra etapa: su explotación.
Aquí pueden entrar en juego diferentes alternativas dependiendo de las características del resultado, de la empresa y de su modelo de negocio.
Si existe insuficiencia de cuota, la normativa contempla determinados mecanismos de aplicación y monetización de las deducciones de I+D+i bajo las condiciones previstas legalmente.
Por otro lado, estructuras como Tax Lease pueden utilizarse como fórmulas de financiación y monetización vinculadas a proyectos de I+D+i, mientras que Patent Box puede resultar relevante cuando existen activos intangibles que cumplen los requisitos establecidos para este régimen.
La clave está en no analizar estas opciones cuando ya es demasiado tarde. El proyecto puede terminar; el activo tecnológico acaba de empezar su recorrido.
5. La verdadera optimización empieza antes del incentivo
Imaginemos una empresa tecnológica que inicia un proyecto de inteligencia artificial con varios años de desarrollo, un equipo de investigadores y una inversión significativa.
Puede limitarse a esperar al cierre del ejercicio para calcular su deducción.
O puede trabajar desde el principio con un mapa que conecte: planificación → ayudas → ejecución → documentación → bonificaciones → deducciones → financiación/monetización → explotación.
La diferencia no está únicamente en conocer más incentivos. Está en saber cuándo analizar cada uno, qué información necesita y cómo encaja dentro del ciclo de vida del proyecto.
Porque una buena documentación evita reconstruir el pasado. Y una buena planificación permite anticipar el siguiente paso.
I+D+i sin improvisar
La estrategia de incentivos no debería empezar cuando llega el momento de presentar el Impuesto sobre Sociedades. Debería empezar cuando nace el proyecto.
Ayudas, bonificaciones, deducciones, sello Pyme Innovadora, Tax Lease o Patent Box no son piezas aisladas: forman parte de un mapa de decisiones que debe construirse alrededor de cada proyecto.
En Matical ayudamos a las empresas a identificar ese mapa, coordinar los distintos instrumentos y convertir su actividad innovadora en una estrategia de financiación e incentivos diseñada de principio a fin.